2026 őszére egy a társadalmi és gazdasági stabilitást alapjaiban érintő folyamat érkezett kritikus ponthoz. A családpolitikai támogatások szigorú feltételrendszere fenyeget tízezreket azonnali pénzügyi megrázkódtatással. Portfolio Checklist 2026. október 12-i adásában számoltak be a szakértők arra, hogy a halogatás helyett érdemi és strukturális beavatkozásra van szükség.
Ketyeg az óra: harmincezer családra várhat drámai fizetési felszólítás
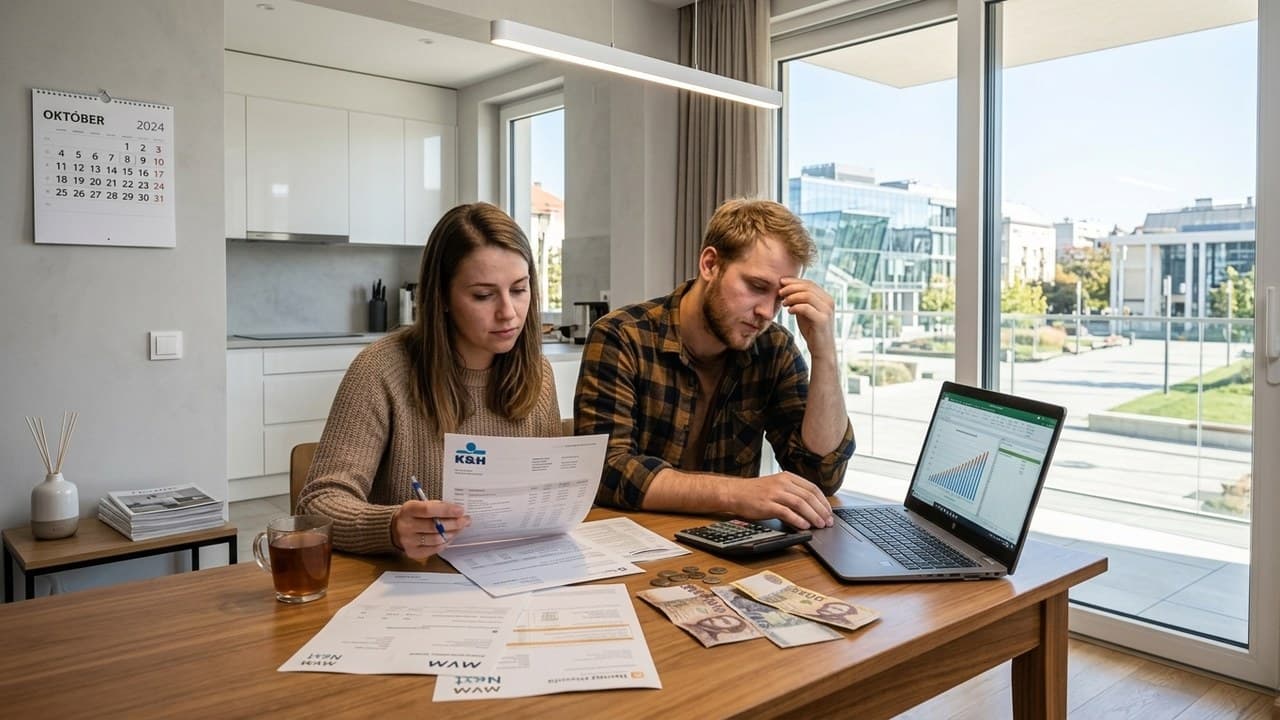
Már három hét sincs hátra a többször meghosszabbított, november 1-jei határidőig, amely döntő fordulatot hozhat azon fiatal házaspárok életében, akik 2019. július 1. és 2021. október 31. között vették fel a kedvezményes babaváró kölcsönt, ám a kitűzött idő alatt nem született gyermekük. A Portfolio Pénzügy rovatának vezető elemzője, Palkó István szerint a probléma mintegy 30 ezer háztartást érint közvetlenül, ami a teljes, nagyjából 270 ezer szerződésből álló élő állományhoz mérten jelentős arány.
A helyzetet súlyosbítja, hogy az egymást követő moratóriumok alatt a háttérben folyamatosan gyűlt az a kamattámogatási összeg, amelyet a gyermekvállalási feltétel elbukása esetén vissza kell fizetni az államkasszába. A haladék lejártával a tartozás azonnal élessé válik.
Százhúsz nap
A számítások szerint a legkorábbi hitelfelvevők – vagyis azok, akik közvetlenül a konstrukció 2019-es indulásakor vették igénybe a kölcsönt – rendkívül nehéz helyzetbe kerülnek. Esetükben a visszafizetendő kamattámogatás mértéke megközelíti a 3,9 millió forintot.
A hatályos jogszabályok értelmében ezt a jelentős összeget a moratórium novemberi lejárta után ketyegő 120 napon belül, vagyis legkésőbb február végéig kellene egy összegben rendezni. Bár méltányossági alapon a kormányhivatalok engedélyezhetnek 24 hónapos részletfizetést, ennek szigorú szociális és vagyoni kritériumai vannak, így a családok többsége számára ez a mentőöv aligha elérhető. Ráadásul két évre elosztva is havi 160 ezer forint körüli pluszkiadást jelentene a tőketartozáson felül.
Duplázódó havi törlesztők és a piaci logika
A baj nem jár egyedül: az egyösszegű büntetés mellett a jövőbeli havi terhek is ugrásszerűen megnőnek. A babaváró hitel kamatmentessége a feltételek meghiúsulásakor megszűnik, és a konstrukció piaci alapú kölcsönné alakul át.
Bár a hozamkörnyezet mérséklődése némileg enyhítette a legrosszabb forgatókönyveket, a jelenlegi, kezességvállalási díjjal együtt nagyjából 44 ezer forintos havi törlesztőrészlet meghaladhatja a 80 ezer forintot is. Ez szinte pontosan a duplája az eddig fizetett összegnek. Egy átlagos fiatal pár számára az azonnali többmilliós tétel és a megduplázódó havi teher együttesen kezelhetetlen adósságcsapdát teremt.
A rendszer kiskapui: akik nyertek a babavárón
A hitelfelvevők egy szűk rétege ugyanakkor kifejezetten nyertesen kerülhet ki a történetből. A Magyar Nemzeti Bank korábbi adatai alapján a felvevők mintegy 13 százaléka eleve befektetési szándékkal igényelte a kamatmentes hitelt. Akik a kezdeti években az összeget azonnal az akkor évi 5 százalékos hozamot garantáló Magyar Állampapír Pluszba fektették, a moratóriumoknak köszönhetően akár hét éven át fialtathatták a tőkét.
Ez a kockázatmentes kamatarbitrázs akár 1,5–2 millió forintos tiszta profitot is termelhetett. Az érintettek most egyszerűen végtörlesztik a kölcsönt a megtakarításaikból, és a nyereséget zsebre téve lépnek ki a szerződésből. Ezt a kiskaput a jogalkotó a későbbi szabálymódosításokkal már bezárta, az alapkamat mozgásához kötve a büntetést, a korai szerződőknél azonban a mechanizmus máig érvényesült.
Kormányzati forgatókönyvek: újabb moratórium vagy strukturális könnyítés?
Ilyen feltételek mellett a kabinet lépéskényszerbe került. Palkó István piaci információkra hivatkozva arról beszélt, hogy a Pénzügyminisztérium napokon belül társadalmi egyeztetésre bocsáthat egy új tervezetet. Három lehetséges út körvonalazódik:
- Újabb időbeli haladék: A kormány ismét kitolja a határidőt, időt nyerve magának a költségvetés konszolidálása közepette.
- Részletfizetés kiterjesztése: A méltányossági 24 hónapos részletfizetést alanyi joggá teszik, vagy a teljes futamidőre elnyújtják a többmilliós tétel törlesztését.
- Büntetőkamat csökkentése: A jelenlegi képlet szerinti, akár 11 százalékos büntetőkamat helyett a lakáshitelek szintjéhez (6-7 százalék) igazítják a terheket, elkerülve a fizetésképtelenségi hullámot.
A morális kockázat dilemmája a hitelpiacon
A döntéshozók legfőbb dilemmája a gazdaságban jól ismert morális kockázat (moral hazard). Ha az állam teljes felmentést ad vagy túlzottan nagyvonalú engedményt tesz a gyermektelenül maradt adósoknak, azzal elértéktelenedik a támogatási cél, és negatív üzenetet küld azoknak, akik vállalták a terheket.
Ugyanakkor a 30 ezer nem teljesítő ügyfél tömeges bedőlése a bankrendszert és a lakossági fogyasztást is megviselné. A pénzintézetek ezért a méltányos átstrukturálás mellett érvelnek: az adósság ne szűnjön meg, de a törlesztési sokk legyen elviselhető.