Fontos hangsúlyozni, hogy egyelőre törvénytervezetről van szó, amelyet a kormány társadalmi egyeztetésre bocsátott. A javaslatokat 2026. október 14-ig lehet véleményezni, így a részletszabályok még változhatnak.
A tervezet elfogadása esetén ugyanakkor alapjaiban alakulhat át a kisadózó vállalkozók tételes adója.
Újra megnyílna a kata a mellékállásúak előtt
A 2022-ben bevezetett jelenlegi szabályozás alapján a katát főszabály szerint csak főállású egyéni vállalkozók választhatják, és – a taxisok kivételével – kizárólag magánszemélyektől szerezhetnek bevételt.
A most nyilvánosságra hozott tervezet ennél jóval szélesebb kört engedne be a rendszerbe. Az új katát választhatnák:
- a főállású egyéni vállalkozók;
- a legalább heti 36 órás munkaviszony mellett vállalkozók;
- a nyugdíjas egyéni vállalkozók;
- a nappali tagozatos hallgatók;
- valamint több olyan vállalkozói csoport, amely jelenleg nem jogosult erre az adózási formára.
A kormány várakozása szerint a változás több mint százezer új vállalkozó számára teheti elérhetővé a katát.
Cégeknek is lehetne számlázni
Az egyik legfontosabb változás az lenne, hogy a katás vállalkozók ismét szerezhetnének bevételt cégektől, szervezetektől és más kifizetőktől.
Ez különösen azoknak jelenthet könnyebbséget, akik szolgáltatásaikat magánszemélyeknek és vállalkozásoknak egyaránt értékesítik. A jelenlegi szabályok miatt nekik jellemzően más adózási formát – például átalányadózást – kell választaniuk.
A cégektől származó bevételt ugyanakkor 15 százalékos kiegészítő adó terhelné. Ennek kiszámításakor a vállalkozó által megfizetett havi tételes adót be lehetne számítani.
Egy egész évben működő, főállású katás vállalkozó évente 1,2 millió forint tételes adót fizetne. Ez a tervezet alapján azt jelentené, hogy évi 8 millió forintos, cégektől származó bevételig a beszámítható tételes adó fedezné a 15 százalékos kötelezettséget. E fölött azonban már ténylegesen kiegészítő adót kellene fizetni.
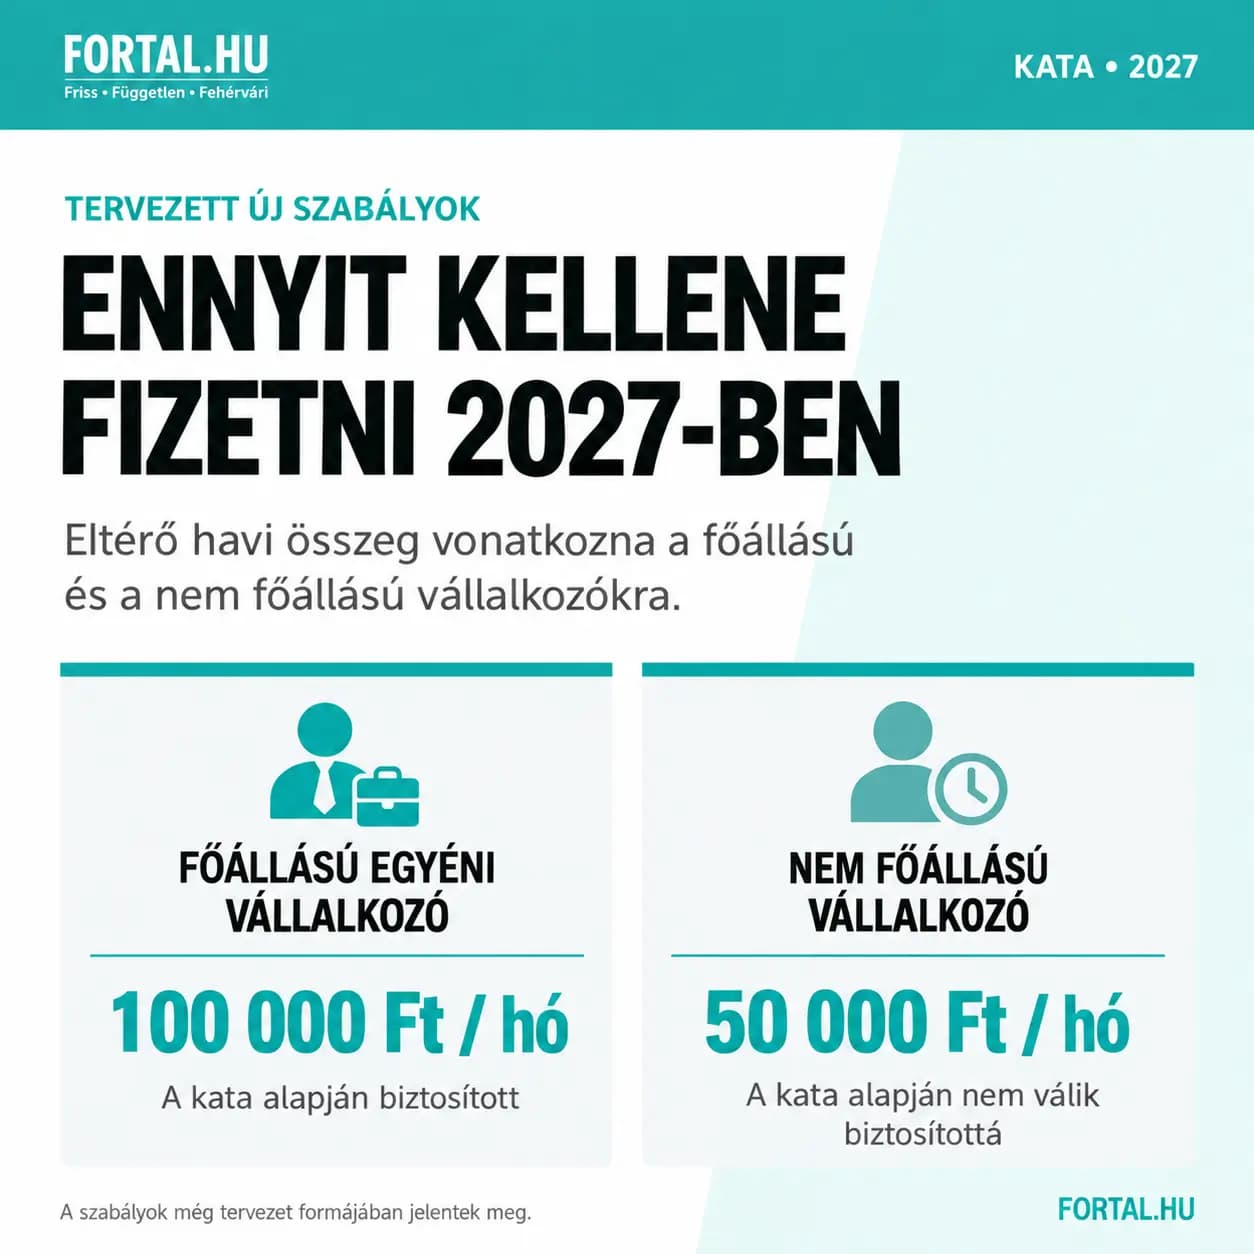
A főállású katások ellátási alapja 2027-ben havi 317 ezer forintra emelkedne. Ez az az összeg, amelyet többek között a táppénz, a gyermekvállaláshoz kapcsolódó ellátások és később a nyugdíj megállapításánál figyelembe vesznek.
A jelenlegi rendszer egyik legsúlyosabb kritikája éppen az alacsony ellátási alap, amely miatt a katások a befizetett adó egyszerűsége mellett alacsonyabb társadalombiztosítási ellátásokkal számolhatnak.
A tervezet szerint 2028-tól a havi adó és az ellátási alap is a minimálbérhez igazodna.
22 millió forintra nőne a bevételi határ
Az éves bevételi keret a jelenlegi 18 millióról 22 millió forintra emelkedne.
A keretet meghaladó bevétel után továbbra is 40 százalékos különadót kellene fizetni. Ha valaki nem egész évben működik katásként, a bevételi határt időarányosan kellene meghatározni.
A 22 millió forintos keretbe a magánszemélyektől és a cégektől származó bevétel egyaránt beleszámítana.
Kétféle kata működne egymás mellett
A változás nem jelentené a jelenlegi kata azonnali megszüntetését. A 2022-ben létrehozott rendszert átmenetileg továbbra is választhatnák azok, akik 2026. december 31-én már katás adózónak minősülnek.
Számukra a havi tételes adó:
- 2027-ben 75 ezer forintra;
- 2028-ban 100 ezer forintra
emelkedne.
Az ellátási alap 2027-ben 161 ezer, 2028-ban pedig 215 ezer forint lenne. A jelenlegi rendszer azonban csak 2028 végéig maradna fenn. Az abban maradó vállalkozók 2029. január 1-jétől automatikusan átkerülnének az új katába.
Szigorítanák a bújtatott foglalkoztatás elleni szabályokat
A cégeknek történő számlázás engedélyezése mellett több korlátozást is bevezetnének annak megakadályozására, hogy a munkaviszonyokat vállalkozói szerződések mögé rejtsék.
A tervezet alapján megszűnne a kataalanyiság, ha a vállalkozó:
- a jelenlegi munkáltatójától;
- a munkaviszony megszűnését követő 24 hónapon belül a korábbi munkáltatójától;
- annak jogutódjától;
- vagy kapcsolt vállalkozásától
szerezne bevételt.
Szintén elveszíthetné a katára való jogosultságát az, akinek éves bevétele legalább 50 százalékban ugyanattól a kifizetőtől, illetve annak kapcsolt vállalkozásaitól származik. Ezekről a körülményekről a vállalkozónak bejelentést kellene tennie a Nemzeti Adó- és Vámhivatal felé.
Mit jelenthet mindez a vállalkozóknak?
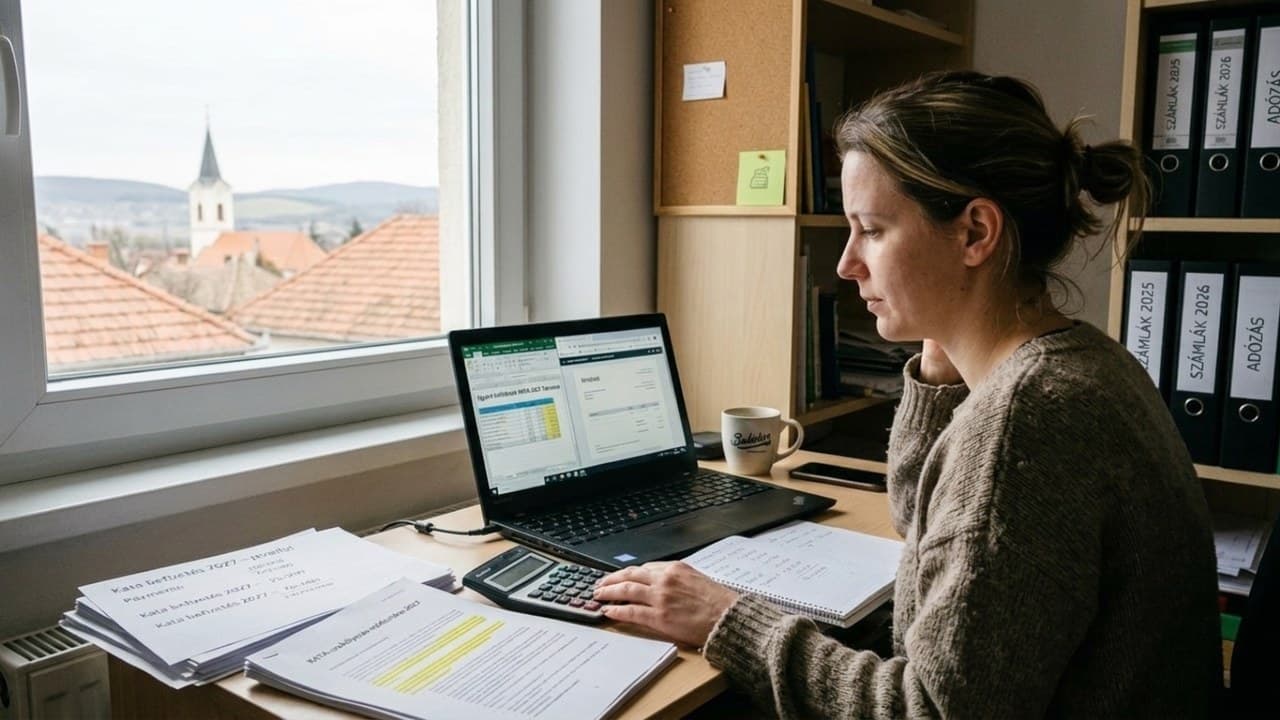
A változtatás sok olyan fehérvári kisvállalkozó számára teheti ismét vonzóvá a katát, aki magánszemélyek mellett vállalkozásoknak is dolgozik. Ide tartozhatnak például egyes szakemberek, oktatók, kreatív szolgáltatók, informatikusok vagy tanácsadók.
Az új rendszer előnye lehet az egyszerűbb adminisztráció és a kiszámítható havi adó. A magasabb tételes összeg, a céges bevételre vonatkozó 15 százalékos szabály és az egy ügyféltől való függést korlátozó előírások miatt azonban nem minden vállalkozónak lesz automatikusan kedvezőbb az átalányadózásnál.
A választás előtt ezért érdemes lesz kiszámolni:
- mekkora az éves várható bevétel;
- abból mennyi érkezik cégektől;
- hány különböző ügyféllel dolgozik a vállalkozó;
- milyen költségeket tud elszámolni;
- és mennyire fontos számára a magasabb társadalombiztosítási ellátási alap.
A végleges döntéssel ugyanakkor még érdemes megvárni az Országgyűlés által elfogadott törvényt és a NAV részletes tájékoztatóját. A jelenleg közzétett dokumentum még társadalmi egyeztetés alatt áll, ezért a szabályok és az összegek a jogalkotási folyamat során módosulhatnak.